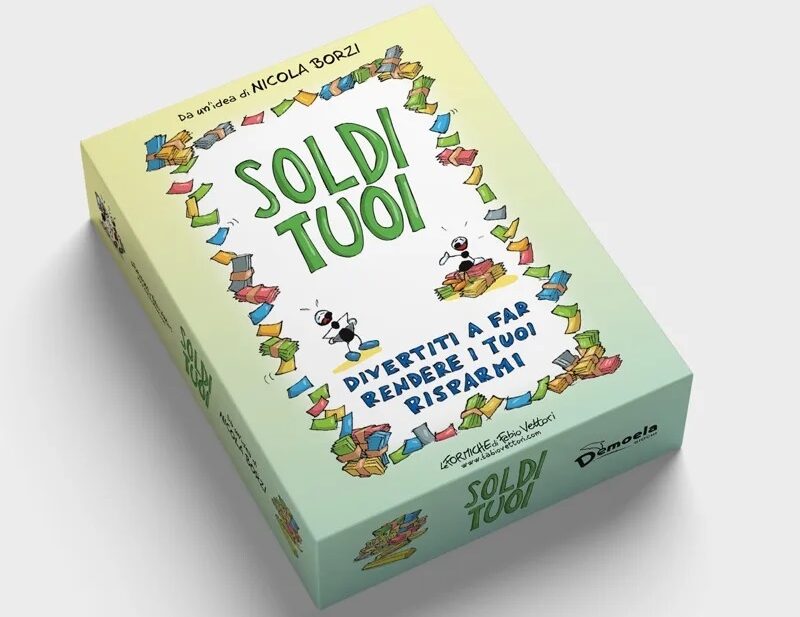
La educación financiera también puede llegar a través del juego. Estafa tu dinero, el periodista económico Nicola Borzi propone una forma original de acercar a adultos y niños los temas del ahorro y la inversión. En esta entrevista cuenta cómo nació la idea y qué objetivos tiene el proyecto.
nicolás, porque hoy en día hablar de dinero en la familia sigue siendo muy difícil?
Todo surge del hecho de que el control sobre el dinero es poder.. Pero una familia no puede basarse en el poder.: debe basarse en el amor, sobre el intercambio mutuo y el respeto. Sin embargo, con demasiada frecuencia en las familias las decisiones sobre el dinero y el ahorro se delegan sólo en quienes trabajan. (o peor a quienes se los arrogan). Esto significa que en un país desigual y con discriminación de género, como lamentablemente lo es Italia, las mujeres que a menudo no tienen trabajo no pueden expresar su opinión y acaban sometidas a las decisiones de otras personas. E’ una de las formas de subyugación, El legado de una cultura chauvinista.. Esto todavía se ve a menudo en algunas familias inmigrantes.. E’ no solo comportamiento serio, pero también perjudicial para las familias: si el hombre se va o muere, Las esposas y los hijos a menudo se ven obligados a gestionar situaciones complicadas que no conocen o de las que no han sabido nada antes..
¿Cuál es el error más común que cometen los ahorradores italianos a la hora de gestionar su dinero??
Los activos disponibles están distribuidos de manera extremadamente desigual.: según el Banco de Italia el 20% más pobres que los italianos (casi 12 millones de personas), excluyendo la casa, tiene de media sólo 3.000 euros en efectivo cada uno, mientras que la 10% más rico (justo debajo 6 millones de personas) en cambio tiene a su disposición 1,07 un millón por cabeza. Por tanto, los errores varían de un caso a otro., de familia en familia. Pero tres son casi constantes.:
- La primera y más extendida es invertir todo o casi todo en el ladrillo. (eso no es cierto en absoluto “el no hace trampa”: ciertamente traiciona y traicionará cada vez más con la disminución de la población que provocará el colapso de los precios de la vivienda.);
- el segundo es no fijarse en cuánto cuesta gestionar los ahorros confiados a los bancos, redes de agentes, Seguro (cada familia italiana gasta de media 2.400 euros al año de comisiones bancarias y financieras, podrían salvar la mitad, 100 euro al mese);
- Por último, no se asegure contra los riesgos de pérdida de ingresos por enfermedad., discapacidad, muerte y contra “feliz riesgo” de vivir tanto tiempo que te quedas sin dinero.
Qué es “Tu juego de dinero” y qué mensaje quiere llevar a las familias?
después 26 años bajo el sol 24 Horas, 15 de los cuales dedicados a escribir sobre ahorro, después 8 años en Fatto Quotidiano, después de una veintena de libros, folletos y folletos dedicados al ahorro, Entendí que lamentablemente a la gente le da mucha vergüenza pedir información., incluso los básicos. En mi opinión, el límite de quienes quieren difundir la educación financiera es no enfrentarse a esta barrera.. Pensé que era un juego que entretiene y te hace reír y bromear., podría funcionar mejor que una educación que parece venir de arriba. Entonces me imaginé tu dinero, un juego de cartas vamos 14 años en adelante para divertirse y aprender sin esfuerzo los conceptos básicos de las finanzas.
Tra social, aplicaciones y promesas de ganancias fáciles, ¿Cómo puede una persona aprender a reconocer los riesgos financieros??
Los estafadores siempre inventan nuevos trucos, diverso, tecnológico, muy peligroso. Pero sus mensajes siempre se basan en algunos factores.: Prometen mayores rendimientos que las formas controladas de inversión., normalmente les prometen estable, Vinculan rendimientos pasados hipotéticos con oportunidades futuras., presumen de habilidades y CV, exhiben riqueza y estatus personal. La primera regla es: nunca creas, siempre busca la verificación, comprobar y nunca, Puede, Nunca confíes en las declaraciones o documentos producidos por estos señores o por aquellos en connivencia con ellos.. Consulta siempre en línea, pregunta a la policia, La policía financiera ante todo, si estas personas tienen una historia real o si la inventaron, si está autorizado a proponer inversiones y recaudar ahorros. Los mayores rendimientos siempre están vinculados a mayores riesgos, no hay rendimientos futuros estables y cada vez mayores, Los rendimientos pasados no garantizan nada para el futuro. Nunca des dinero en efectivo., Nunca dejes a estas personas la posibilidad de operar sobre sus cuentas bancarias o sus valores., Nunca creas lo que ves en Internet., Nunca te dejes tentar y caigas en estrategias. “relanzar”. Manténgase alejado de cualquier cosa que no entienda bien y nunca confíe en el boca a boca de sus familiares., amigos y conocidos: A menudo también son víctimas inconscientes..
¿Qué consejo le darías a una familia para construir una mayor conciencia financiera??
Empezando de nuevo desde la sabiduría de nuestros mayores: Nunca todos los huevos se guardan en la misma canasta.; Es mejor una selección sólida de herramientas lentas pero seguras que el espejismo de una riqueza rápida y fácil. (ver criptomonedas); Nunca inviertas en algo que realmente no entiendes; considera que un coste adicional de gestión o comisión que puede parecer poca cosa, además “sólo” 1% más por año, con interés compuesto a veinte años se convierte en un duro golpe para tus ahorros. Nunca confíes ciegamente en nadie que venda productos de inversión porque casi siempre están en conflicto de intereses.. Finalmente, soprattutto, siempre revisa, siempre haz preguntas, siempre pide explicaciones sencillas, siempre pide todos los documentos, al menos intenta leerlos. Si no los entiendes no es un drama, “nadie nace aprendido”, no hay nada de qué avergonzarse: hay cosas que ni los llamados expertos entienden. Para obtener información y aclaraciones nunca se debe contactar con la misma persona que propone la inversión., sino a asociaciones de ahorradores y asesores financieros independientes inscritos en el registro profesional.
De las respuestas de Nicola Borzi Surge el deseo de hacer que la educación financiera sea más accesible y atractiva.. tu dinero representa un intento innovador de acercar estos temas al público en general a través de una herramienta sencilla e inmediata como es el juego de mesa..
Alessandro Gaetani
Descubra aquí tu dinero y disfruta rentabilizando tus ahorros