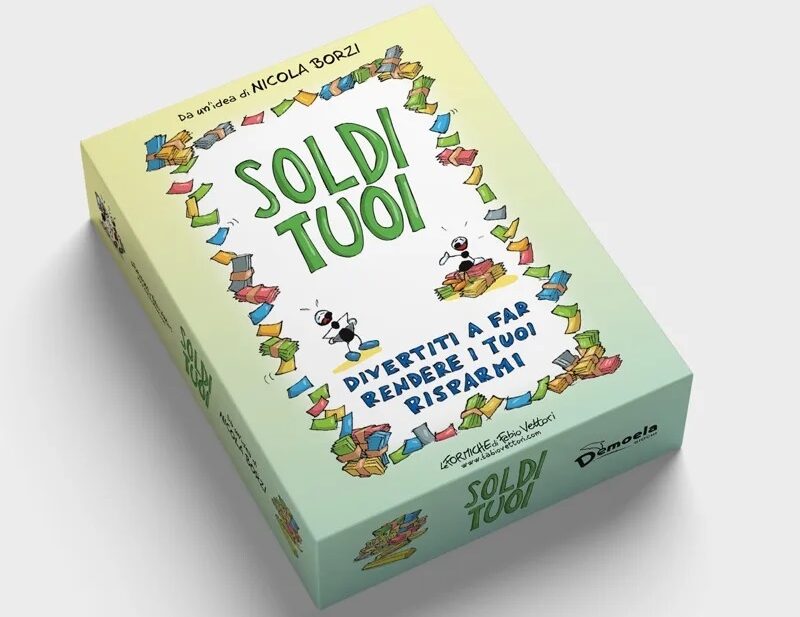
金融教育也可以透過遊戲來實現. 騙局 你的錢, 經濟記者 Nicola Borzi 提出了一種讓成人和兒童更接近儲蓄和投資主題的原創方法. 在這次訪談中,他講述了這個想法是如何誕生的以及該計畫的目標是什麼.
尼古拉, 因為今天在家裡談錢還是那麼困難?
這一切都源自於這樣一個事實:控制金錢就是權力. 但家庭不能建立在權力的基礎上: 它必須基於愛, 關於相互分享與尊重. 然而,在家庭中,有關金錢和儲蓄的決定往往只委託給那些工作的人 (或者對那些傲慢他們的人來說更糟). 這意味著在一個存在性別歧視的不平等國家, 不幸的是義大利是, 經常沒有工作的女性無法發表意見,最後會受到他人決定的影響. 它’ 征服的形式之一, 沙文主義文化的遺產. 這種情況在一些移民家庭中還是常被見到的. 它’ 不只是嚴重的行為, 也對家庭造成傷害: 如果該人離開或死亡, 妻子和孩子經常發現自己必須處理他們以前不知道的複雜情況.
義大利儲戶在管理資金時最常犯的錯誤是什麼?
可用資產分配極不均勻: 根據義大利央行的數據 20% 比義大利人還窮 (幾乎 12 百萬人), 不包括房子, 每人平均只有 3000 歐元現金, 而 10% 更富有 (就在下面 6 百萬人) 相反,他可以隨意使用 1,07 每人一百萬. 因此,錯誤因情況而異, 從家人到家人. 但三個幾乎是不變的:
- 第一個也是最普遍的是將全部或幾乎全部投資於磚塊 (這根本不是真的 “他不作弊”: 它肯定會背叛,而且隨著人口的減少,它會背叛得越來越多,這將導致房價崩潰);
- 第二個是不要看管理你委託給銀行的儲蓄需要花多少錢, 代理商網路, 保險 (每個義大利家庭的平均支出 2.400 銀行和金融委員會每年歐元, 他們可以節省一半, 100 歐元拉);
- 最後,不要投保因疾病而導致收入損失的風險, 殘障, 死亡與反對 “快樂的風險” 活太久以至於錢都花光了.
它是什麼 “你的金錢遊戲” 以及它想為家庭帶來什麼訊息?
後 26 陽光下的歲月 24 小時, 15 其中專門寫有關儲蓄的文章, 後 8 在 Fatto Quotidiano 工作的年數, 大約二十本致力於儲蓄的書籍、小冊子和小冊子之後, 我知道不幸的是人們非常羞於詢問訊息, 即使是基本的. 在我看來,那些想要傳播金融教育的人的限制在於他們不面臨這個障礙. 我以為這是一款可以娛樂、讓你開懷大笑的遊戲, 它可能比似乎來自上層的教育效果更好. 所以我想像 你的錢, 來一場紙牌遊戲 14 歲及以上,享受樂趣並輕鬆學習金融基礎知識.
社會社會, 應用程式和輕鬆賺錢的承諾, 一個人如何學會辨識金融風險?
騙子總是想出新招數, 各種各樣的, 技術性的, 非常危險. 但他們的訊息總是基於幾個因素: 他們承諾比受控投資形式更高的回報, 他們通常承諾他們穩定, 他們將假設的過去回報與未來機會連結起來, 他們誇耀技能和簡歷, 他們展示個人財富和地位. 第一條規則是: 從不相信, 總是尋找驗證, 檢查並且從不, 可能, 永遠不要相信這些先生或與他們勾結的人所發表的聲明或文件. 常常上網查一下, 詢問警察, 金融警察第一, 這些人的故事是真實的還是編造的, 是否有權提議投資和收取儲蓄. 高回報總是與高風險有關, 沒有穩定且不斷成長的未來回報, 過去的回報不能保證未來. 切勿給予現金, 永遠不要讓這些人有機會利用他們的銀行帳戶或證券來操作, 永遠不要相信你在網路上看到的, 永遠不要被誘惑和策略所迷惑 “重新啟動”. 不了解的事情就遠離,不要相信親戚的口碑, 朋友和熟人: 他們往往也是不知情的受害者.
為了增強家庭的財務意識,您會給家庭甚麼建議?
從我們前輩的智慧重新開始: 所有的雞蛋永遠不會放在同一個籃子裡; 比起快速而輕鬆的財富的海市蜃樓,選擇可靠的緩慢但可靠的工具更好 (查看加密貨幣); 永遠不要投資你不真正了解的東西; 考慮額外的管理成本或佣金,這似乎是一件小事, 還 “只” 每年增加 1%, 二十年的複利會對你的儲蓄造成打擊. 永遠不要盲目相信任何銷售投資產品的人,因為他們幾乎總是存在利益衝突. 終於, soprattutto, 總是檢查, 總是問問題, 總是要求簡單的解釋, 總是要求提供所有文件, 至少嘗試閱讀它們. 如果你不理解它們,那就不是戲劇, “沒有人是生來就博學的”, 沒有什麼好羞恥的: 有些事情連所謂的專家都無法理解. 為了獲取資訊和澄清,您切勿聯繫提出投資建議的同一人, 但在專業註冊處註冊的儲戶協會和獨立財務顧問.
從以下人士的回答來看 尼古拉·博爾茲 人們渴望讓金融教育更容易取得、更有吸引力. 你的錢 代表了一種創新嘗試,透過棋盤遊戲等簡單而直接的工具將這些主題帶給大眾.
亞歷山大 Gaetani