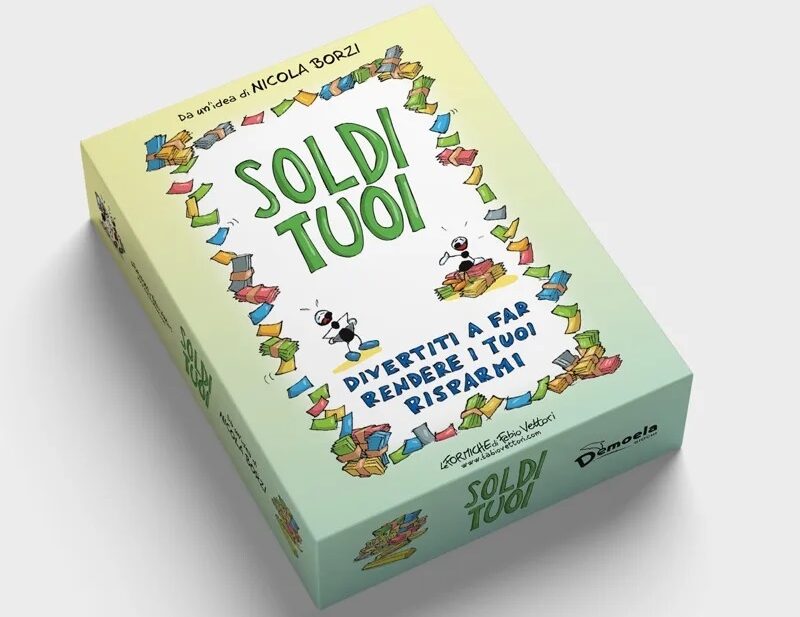
L’éducation financière peut aussi passer par le jeu. Escroquer Votre argent, le journaliste économique Nicola Borzi propose une manière originale de rapprocher les adultes et les enfants des thèmes de l'épargne et des investissements. Dans cette interview, il raconte comment l'idée est née et quels sont les objectifs du projet..
Nicolas, parce qu'aujourd'hui parler d'argent en famille est toujours aussi difficile?
Tout cela vient du fait que le contrôle de l’argent, c’est le pouvoir.. Mais une famille ne peut pas être fondée sur le pouvoir: ça doit être basé sur l'amour, sur le partage et le respect mutuel. Cependant, trop souvent dans les familles, les décisions concernant l'argent et l'épargne sont déléguées uniquement à ceux qui travaillent. (ou pire à ceux qui les arrogent). Cela signifie que dans un pays inégalitaire et discriminé selon le sexe, comme c'est malheureusement le cas de l'Italie, les femmes qui n'ont souvent pas de travail n'ont pas la possibilité de s'exprimer et finissent par être soumises aux décisions des autres. E’ une des formes d'assujettissement, l'héritage d'une culture chauvine. Cela se voit encore souvent dans certaines familles immigrées. E’ pas seulement un comportement sérieux, mais aussi nocif pour les familles: si l'homme part ou meurt, Les épouses et les enfants se retrouvent souvent confrontés à des situations compliquées qu'ils ne connaissent pas et dont ils ne connaissaient rien auparavant..
Quelle est l’erreur la plus courante que commettent les épargnants italiens dans la gestion de leur argent?
Les actifs disponibles sont répartis de manière extrêmement inégale: selon la Banque d'Italie, 20% plus pauvre que les Italiens (presque 12 millions de personnes), hors la maison, dispose en moyenne de seulement 3 000 euros en espèces chacun, tandis que le 10% plus riche (juste en dessous 6 millions de personnes) au lieu de cela, il a à sa disposition 1,07 un million par habitant. Les erreurs varient donc d'un cas à l'autre, de famille en famille. Mais trois sont presque constants:
- la première et la plus répandue est d'investir tout ou presque dans la brique (ce n'est pas vrai du tout “il ne triche pas”: il trahit certainement et trahira de plus en plus avec le déclin de la population qui fera s'effondrer les prix de l'immobilier);
- la seconde est de ne pas regarder combien coûte la gestion de son épargne confiée aux banques, réseaux d'agents, Assurance (chaque famille italienne dépense en moyenne 2.400 euros par an de commissions bancaires et financières, ils pourraient en économiser la moitié, 100 Euro tire);
- enfin, ne pas s'assurer contre les risques de perte de revenus dus à la maladie, invalidité, la mort et contre “heureux risque” de vivre si longtemps que tu n'as plus d'argent.
Qu'est-ce que c'est “Votre jeu d'argent” et quel message il veut apporter aux familles?
après 26 années au soleil 24 Heures, 15 dont dédié à l'écriture sur l'épargne, après 8 ans chez Fatto Quotidiano, après une vingtaine d'ouvrages, livrets et brochures consacrés à l'épargne, J'ai compris que malheureusement les gens ont très honte de demander des informations, même les basiques. À mon avis, la limite de ceux qui veulent diffuser l'éducation financière est qu'ils ne sont pas confrontés à cette barrière.. Je pensais que c'était un jeu qui divertit et qui fait rire et plaisanter, cela fonctionnerait peut-être mieux qu'une éducation qui semble venir d'en haut. Alors j'ai imaginé Votre argent, un jeu de cartes allez 14 ans et plus pour s'amuser et apprendre sans effort les bases de la finance.
Tra social, applications et promesses de gains faciles, comment une personne peut-elle apprendre à reconnaître les risques financiers?
Les escrocs inventent toujours de nouvelles astuces, divers, technologique, très dangereux. Mais leurs messages sont toujours basés sur quelques facteurs: ils promettent des rendements plus élevés que les formes d’investissement contrôlées, ils leur promettent généralement la stabilité, ils relient les rendements passés hypothétiques aux opportunités futures, ils possèdent des compétences et des CV, ils font preuve de richesse et de statut personnels. La première règle est: ne crois jamais, cherche toujours une vérification, vérifie et jamais, Peut, ne faites jamais confiance aux déclarations ou aux documents produits par ces messieurs ou par ceux qui sont de mèche avec eux. Vérifiez toujours en ligne, demande à la police, La police financière avant tout, si ces gens ont une histoire vraie ou s'ils l'ont inventée, s'il est autorisé à proposer des investissements et à collecter de l'épargne. Des rendements plus élevés sont toujours liés à des risques plus élevés, il n’y a pas de rendements futurs stables et toujours croissants, Les rendements passés ne garantissent rien pour l’avenir. Ne donnez jamais d'argent en espèces, ne jamais laisser à ces personnes la possibilité d'opérer sur leurs comptes bancaires ou leurs titres, Ne croyez jamais ce que vous voyez sur Internet, ne soyez jamais tenté et tombez dans le piège des stratégies “relancer”. Éloignez-vous de tout ce que vous ne comprenez pas bien et ne vous fiez jamais au bouche à oreille de vos proches., amis et connaissances: ils sont souvent aussi des victimes ignorantes.
Quels conseils donneriez-vous à une famille pour développer une plus grande conscience financière?
Repartir de la sagesse de nos aînés: tous les œufs ne sont jamais mis dans le même panier; mieux vaut une sélection solide d'outils lents mais sûrs que le mirage d'une richesse rapide et facile (voir les crypto-monnaies); N'investissez jamais dans quelque chose que vous ne comprenez pas vraiment; considérer qu'un coût de gestion ou une commission supplémentaire qui peut paraître insignifiant, Aussi “seulement” 1% de plus par an, avec des intérêts composés sur vingt ans, cela devient un coup dur pour votre épargne. Ne faites jamais aveuglément confiance à quiconque vend des produits d’investissement, car il est presque toujours en conflit d’intérêts.. Enfin, soprattutto, vérifie toujours, pose toujours des questions, demandez toujours des explications simples, demandez toujours tous les documents, essaie au moins de les lire. Si tu ne les comprends pas, ce n'est pas un drame, “personne ne naît instruit”, il n'y a pas de quoi avoir honte: il y a des choses que même les soi-disant experts ne comprennent pas. Pour obtenir des informations et des éclaircissements, vous ne devez jamais contacter la même personne qui propose l'investissement., mais aux associations d'épargnants et aux conseillers financiers indépendants inscrits au registre professionnel.
D'après les réponses de Nicolas Borzi la volonté de rendre l’éducation financière plus accessible et engageante émerge. Votre argent représente une tentative innovante de faire connaître ces thématiques au grand public à travers un outil simple et immédiat tel que le jeu de société.
Alex Gaetani
Découvrez ici Votre argent et profitez de rentabiliser votre épargne