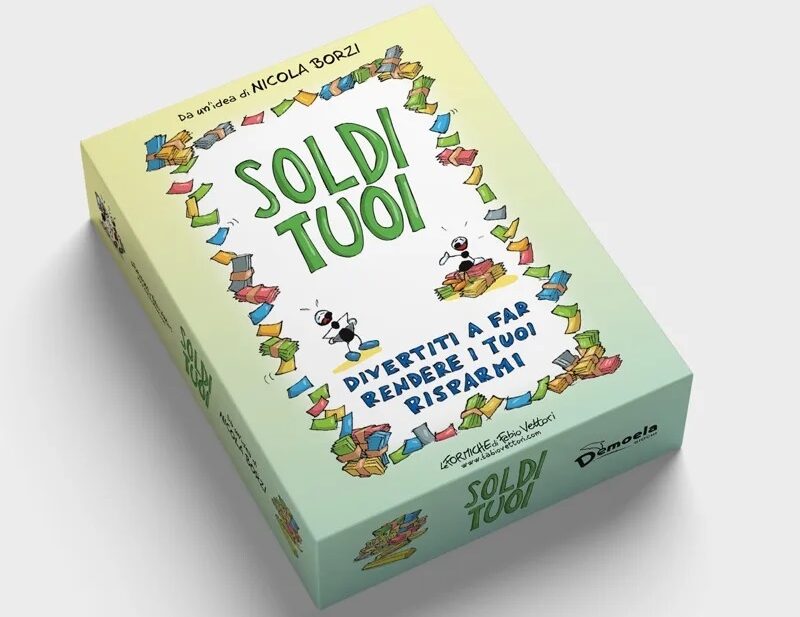
A educação financeira também pode vir através dos jogos. Contra Seu dinheiro, o jornalista econômico Nicola Borzi propõe uma forma original de aproximar adultos e crianças dos temas poupança e investimento. Nesta entrevista ele conta como nasceu a ideia e quais os objetivos do projeto.
Nicola, porque hoje falar de dinheiro na família ainda é tão difícil?
Tudo decorre do fato de que o controle sobre o dinheiro é poder. Mas uma família não pode ser baseada no poder: deve ser baseado no amor, sobre compartilhamento e respeito mútuos. No entanto, muitas vezes nas famílias, as decisões sobre dinheiro e poupança são delegadas apenas àqueles que trabalham (ou pior, para aqueles que os arrogam). Isto significa que num país desigual e com discriminação de género, como infelizmente a Itália é, mulheres que muitas vezes não têm emprego não conseguem se manifestar e acabam sujeitas às decisões de outras pessoas. Ele’ uma das formas de subjugação, o legado de uma cultura chauvinista. Isto ainda é frequentemente visto em algumas famílias de imigrantes. Ele’ não apenas comportamento sério, mas também prejudicial para as famílias: se o homem for embora ou morrer, Esposas e filhos muitas vezes têm que lidar com situações complicadas que não conhecem e sobre as quais não sabiam nada antes..
Qual é o erro mais comum que os poupadores italianos cometem ao administrar seu dinheiro?
Os ativos disponíveis são distribuídos de forma extremamente desigual: de acordo com o Banco da Itália, o 20% mais pobres que os italianos (quase 12 milhões de pessoas), excluindo a casa, tem em média apenas 3 mil euros em dinheiro cada, enquanto o 10% mais rico (logo abaixo 6 milhões de pessoas) em vez disso, ele tem à sua disposição 1,07 um milhão por cabeça. Os erros, portanto, variam de caso para caso, de família para família. Mas três são quase constantes:
- a primeira e mais difundida é investir tudo ou quase tudo no tijolo (isso não é verdade “ele não trapaceia”: certamente trai e trairá cada vez mais com o declínio da população que fará cair os preços das casas);
- a segunda é não olhar quanto custa gerir as suas poupanças confiadas aos bancos, redes de agentes, Seguro (cada família italiana gasta em média 2.400 euros por ano de comissões bancárias e financeiras, eles poderiam economizar metade disso, 100 Euro puxa);
- finalmente, não faça seguro contra os riscos de perda de renda por doença, inabilidade, morte e contra “risco feliz” de viver tanto tempo que você fica sem dinheiro.
O que é “Seu jogo de dinheiro” e que mensagem quer levar às famílias?
depois 26 anos ao sol 24 Horas, 15 dos quais dedicados a escrever sobre poupança, depois de 8 anos na Fatto Quotidiano, depois de cerca de vinte livros, livretos e panfletos dedicados à salvação, Entendi que infelizmente as pessoas têm muita vergonha de pedir informações, mesmo os básicos. Na minha opinião, o limite de quem quer difundir a educação financeira é não enfrentar essa barreira. Achei que era um jogo que diverte e faz rir e brincar, pode funcionar melhor do que uma educação que parece vir de cima. Então eu imaginei Seu dinheiro, um jogo de cartas vamos lá 14 anos ou mais para se divertir e aprender sem esforço os conceitos básicos de finanças.
Tra social, aplicativos e promessas de ganhos fáceis, como uma pessoa pode aprender a reconhecer riscos financeiros?
Os golpistas estão sempre inventando novos truques, diverso, tecnológica, muito perigoso. Mas suas mensagens são sempre baseadas em alguns fatores: eles prometem retornos mais elevados do que formas controladas de investimento, eles geralmente prometem estabilidade, eles vinculam retornos passados hipotéticos a oportunidades futuras, eles se orgulham de habilidades e currículos, eles exibem riqueza e status pessoal. A primeira regra é: nunca acredite, procure sempre a verificação, verifique e nunca, Poderia, nunca confie em declarações ou documentos produzidos por esses senhores ou por aqueles que estão em conluio com eles. Verifique sempre on-line, pergunte à polícia, Polícia Financeira em primeiro lugar, se essas pessoas têm uma história verdadeira ou se a inventaram, se está autorizado a propor investimentos e arrecadar poupanças. Retornos mais elevados estão sempre ligados a riscos mais elevados, não há retornos futuros estáveis e sempre crescentes, Retornos passados não garantem nada para o futuro. Nunca dê dinheiro em espécie, nunca deixe a essas pessoas a possibilidade de operar com suas contas bancárias ou com seus títulos, Nunca acredite no que você vê na internet, nunca seja tentado e caia em estratégias “relançar”. Fique longe de qualquer coisa que você não entende bem e nunca confie no boca a boca de parentes, amigos e conhecidos: muitas vezes eles também são vítimas inconscientes.
Que conselho você daria a uma família para desenvolver maior consciência financeira?
Começando de novo com a sabedoria dos mais velhos: todos os ovos nunca são mantidos na mesma cesta; melhor uma seleção sólida de ferramentas lentas, mas seguras, do que a miragem da riqueza rápida e fácil (veja criptomoedas); Nunca invista em algo que você realmente não entende; considere que um custo adicional de gestão ou comissão que pode parecer uma coisa pequena, Também “apenas” 1% a mais ao ano, com juros compostos ao longo de vinte anos, torna-se um golpe para as suas poupanças. Nunca confie cegamente em ninguém que vende produtos de investimento porque quase sempre estão em conflito de interesses. Finalmente, soprattutto, sempre verifique, sempre faça perguntas, sempre peça explicações simples, peça sempre todos os documentos, pelo menos tente lê-los. Se você não os entende, não é um drama, “ninguém nasce aprendido”, não há nada do que se envergonhar: tem coisas que nem os chamados especialistas entendem. Para obter informações e esclarecimentos nunca deverá contactar a mesma pessoa que propõe o investimento, mas às associações de aforradores e aos consultores financeiros independentes inscritos no registo profissional.
A partir das respostas de Nicola Borzi surge o desejo de tornar a educação financeira mais acessível e envolvente. Seu dinheiro representa uma tentativa inovadora de levar estes temas ao público em geral através de uma ferramenta simples e imediata como o jogo de tabuleiro.
Alexander Gaetani
Descubra aqui Seu dinheiro e aproveite para tornar suas economias lucrativas