Le ultime statistiche pubblicate da Banca d’Italia e ISTAT mostrano che la ricchezza delle famiglie continua a crescere, anche se permane una forte concentrazione dei patrimoni nelle mani di una parte limitata della popolazione.
Oltre 11.700 miliardi di euro di ricchezza
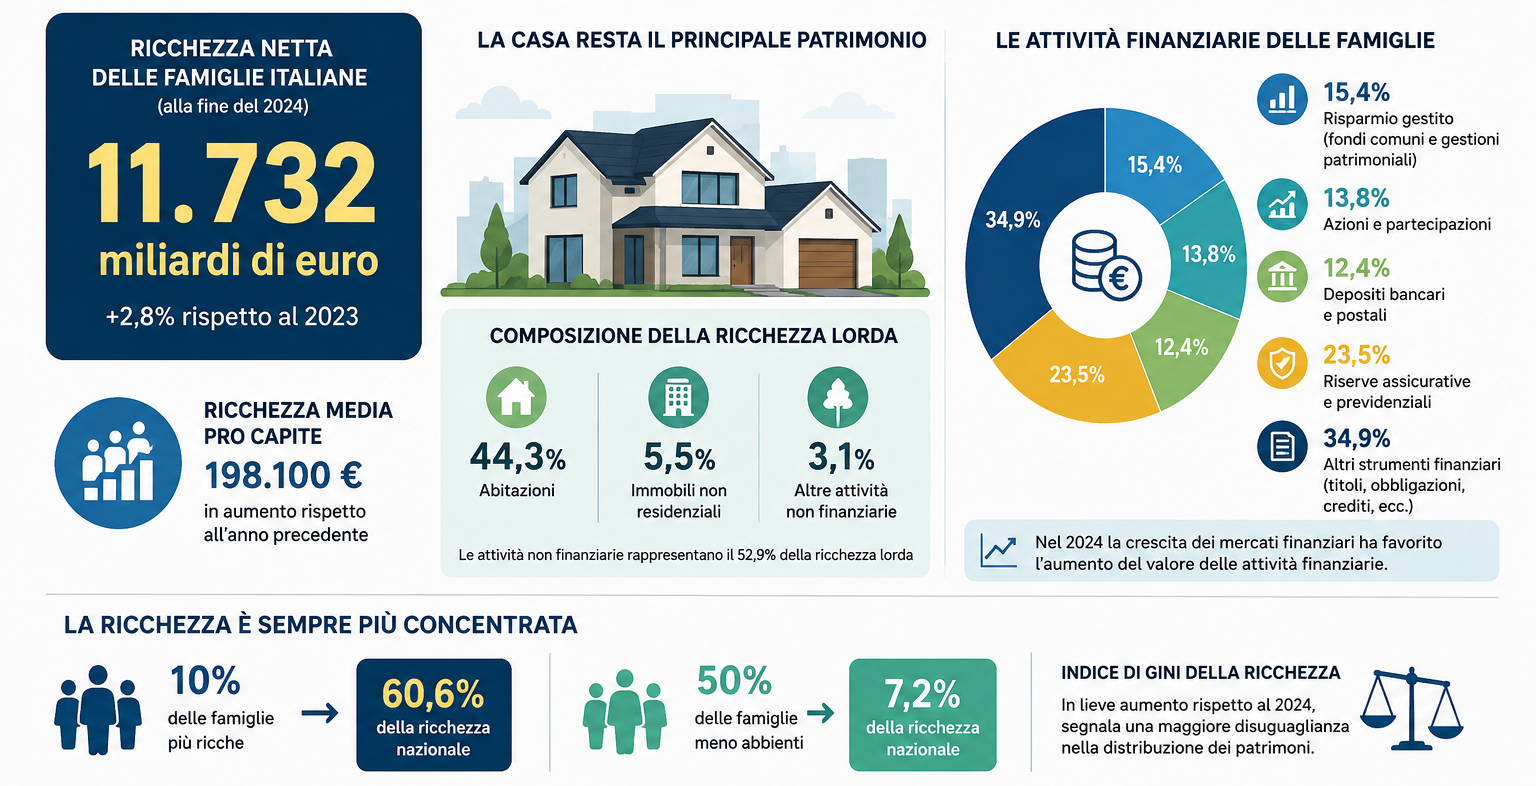
Secondo l’ultimo rapporto “La ricchezza dei settori istituzionali in Italia: 2005-2024” alla fine del 2024 la ricchezza netta delle famiglie italiane ha raggiunto 11.732 miliardi di euro, con un aumento del 2,8% rispetto all’anno precedente.
La ricchezza netta è data dalla somma delle attività reali (abitazioni, terreni e altri immobili) e delle attività finanziarie (depositi, azioni, fondi comuni, obbligazioni e assicurazioni), al netto dei debiti, come mutui e prestiti. Nonostante la crescita in termini nominali, Banca d’Italia evidenzia che, tenendo conto dell’inflazione, la ricchezza reale rimane ancora inferiore di oltre il 5% rispetto ai livelli del 2021.
La casa continua a rappresentare il principale patrimonio
Gli italiani confermano il loro storico legame con il mattone. Le attività non finanziarie rappresentano ancora il 52,9% della ricchezza lorda delle famiglie. Le abitazioni, da sole, costituiscono il 44,3% del patrimonio complessivo, mentre gli immobili non residenziali pesano per il 5,5%. La casa resta quindi il principale bene posseduto dagli italiani, anche se negli ultimi anni il peso della componente finanziaria è aumentato.
Crescono gli investimenti finanziari
La parte finanziaria del patrimonio continua infatti a rafforzarsi. L’aumento dei mercati finanziari nel corso del 2024 ha contribuito alla crescita del valore delle attività finanziarie detenute dalle famiglie. Tra gli strumenti più diffusi troviamo:
- risparmio gestito (fondi comuni e gestioni patrimoniali): 15,4% della ricchezza lorda;
- azioni e partecipazioni: 13,8%;
- depositi bancari e postali: 12,4%;
- riserve assicurative e previdenziali, che continuano a rappresentare una componente importante del patrimonio delle famiglie.
La ricchezza è sempre più concentrata
Accanto alla crescita del patrimonio emerge però un dato che merita attenzione. Secondo i nuovi Conti distributivi pubblicati da Banca d’Italia nel giugno 2026, riferiti alla fine del 2025:
- il 10% delle famiglie più ricche possiede il 60,6% della ricchezza nazionale;
- la metà meno abbiente delle famiglie italiane detiene appena il 7,2% della ricchezza complessiva.
Anche l’indice di Gini, utilizzato per misurare la disuguaglianza patrimoniale, è leggermente aumentato rispetto all’anno precedente, segnalando un’ulteriore concentrazione della ricchezza.
Portafogli molto diversi
La composizione del patrimonio cambia sensibilmente in base al livello di ricchezza. Per le famiglie meno abbienti oltre il 90% delle attività è rappresentato principalmente da:
- abitazione di proprietà (73,6%);
- depositi bancari e postali (17,5%).
Le famiglie più ricche, invece, presentano portafogli molto più diversificati, con una quota significativa di azioni, fondi comuni, partecipazioni societarie e altri strumenti finanziari.
Cosa possiamo imparare
I dati confermano due caratteristiche storiche delle famiglie italiane.
Da una parte il patrimonio rimane fortemente legato agli immobili, che continuano a rappresentare la principale forma di ricchezza. Dall’altra cresce gradualmente il peso degli investimenti finanziari, favoriti dalla buona performance dei mercati negli ultimi anni.
Per chi costruisce il proprio patrimonio, il messaggio è sempre lo stesso: evitare un’eccessiva concentrazione della ricchezza in un solo bene e puntare su una corretta diversificazione tra immobili, liquidità e investimenti finanziari può contribuire a migliorare la stabilità economica nel lungo periodo.
Alessandro Gaetani
Per approfondire è possibile consultare il rapporto completo “La ricchezza dei settori istituzionali in Italia: 2005-2024“
Disclaimer: I dati riportati in questo articolo provengono da fonti istituzionali pubbliche e hanno finalità esclusivamente informative ed educative. Il contenuto non costituisce consulenza finanziaria, fiscale o di investimento, né rappresenta una raccomandazione personalizzata. Prima di assumere decisioni economiche o di investimento, valuta attentamente la tua situazione personale e, se necessario, rivolgiti a un professionista qualificato.